
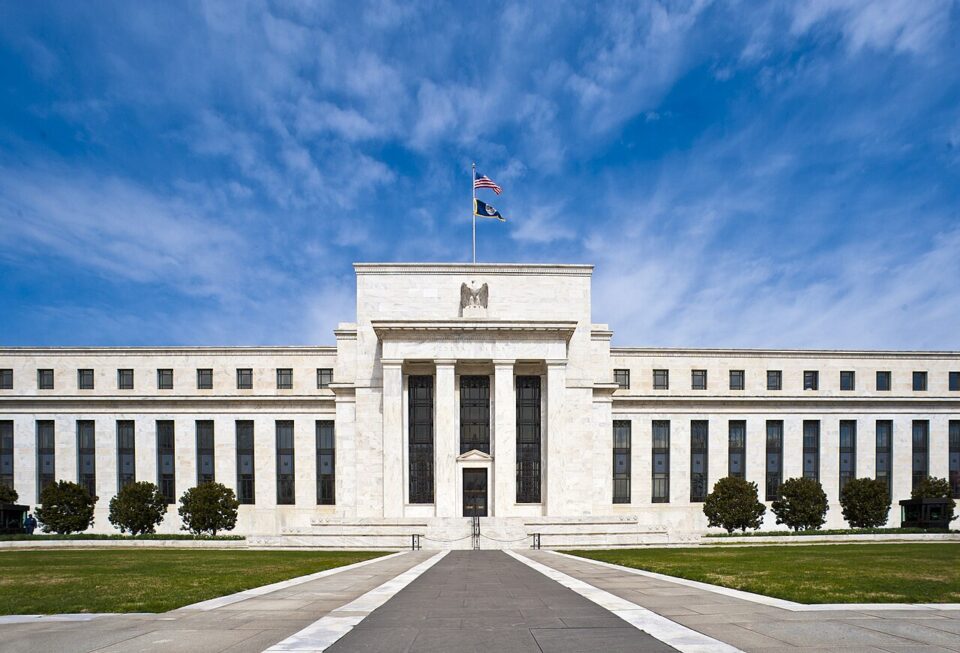
Федералният резерв на САЩ запази основната си лихва в диапазона 3,75–4% на заседанието си на 28 октомври. Решението е взето с 10 на 2 гласа – двама членове на комитета искаха повишение с 0,25 процентни пункта.
Разцепление във Фед
Против задържането гласуваха управителят Лиза Кук и президентът на Фед в Кливланд Бет Хамак. През септември решението беше единодушно – 12 на 0. В изявлението си централната банка повиши оценката си за икономическия растеж от „солиден“ на „силен“ и отбеляза, че натрупването на повече информация ще помогне при следващите решения – формулировка, която пазарите прочетоха като по-малка спешност за действие.
Председателят Кевин Уорш заяви, че инфлацията остава висока, и отхвърли съмненията за политическо влияние преди междинните избори в САЩ: „Политиката не изигра никаква роля в решението“. Според него паричната политика започва да дава ефект, но твърди изводи все още няма. Уорш обяви и промяна в календара: на едно от заседанията през 2027 г. няма да се взема лихвено решение, а то ще бъде посветено на стратегията на Фед.
Реакцията на пазарите беше сдържана. Доходността по 10-годишните американски облигации отново надхвърли 5%, а търговците оценяват на около 85% вероятността за повишение с 0,25 пункта на следващото заседание на 9 декември.
Днес е ред на ЕЦБ
За България като член на еврозоната по-важно е решението на Европейската централна банка, което се очаква днес след двудневно заседание във Франкфурт. В момента депозитната лихва на ЕЦБ е 2,50%, а основната лихва по операциите по рефинансиране – 2,65%, след две повишения с по 0,25 пункта през юни и септември.
Повечето икономисти, анкетирани от Ройтерс, очакват ЕЦБ да не промени лихвите сега, но да ги повиши през декември и поне още веднъж до средата на 2027 г. Причината е инфлацията в еврозоната, която по данни на Евростат достигна 3,8% през септември при 3,2% през август – основно заради по-скъпите енергия и горива на фона на войната в Близкия изток, при която петролът се задържа над 100 долара за барел.
Какво означава това за вас
- Кредити с плаваща лихва: решенията на ЕЦБ стигат до кредитополучателите с известно закъснение – чрез референтния лихвен процент на банката или чрез EURIBOR, в зависимост от договора. Ако очакваните повишения се случат, вноските по такива кредити може да растат през 2027 г.
- Нов жилищен заем: сравнявайте годишния процент на разходите (ГПР), а не само лихвата, и проверете към какъв индекс е обвързан договорът. Повече в нашето ръководство за ипотечен кредит.
- Спестявания: по-високите лихви на ЕЦБ по принцип създават условия за по-добра доходност по депозитите, но размерът ѝ зависи от политиката на всяка банка.
Източник: Yahoo Finance, БТА